 추천 0
비추 0
 조회수 6339
학교나 종교단체의 부동산에도 재산세 감면이 적용될 수 있습니다. 다만 확인된 조세 자료는 감면 가능성을 제시할 뿐, 어떤 부동산이 대상인지나 감면 요건·범위까지 밝히지는 않습니다.
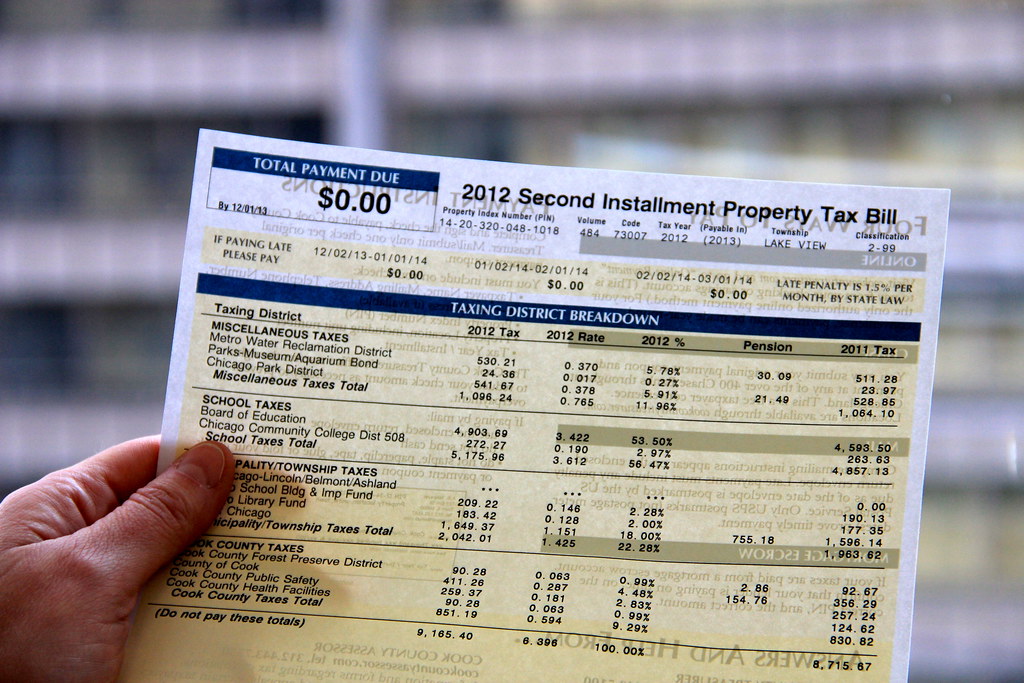
재산세는 지방세로, 주택은 과세표준과 세율에 따라 산출됩니다. 이 기본 구조와 특정 단체 부동산에 대한 감면 가능성은 별개의 내용이므로, 소유 주체만으로 실제 감면 여부를 단정할 수는 없습니다.
따라서 학교나 종교단체가 보유한 부동산의 세액을 확인하려면 해당 부동산에 감면이 적용되는지와 구체적인 요건을 별도의 공식 안내에서 확인해야 합니다. 제공된 자료만으로는 감면 대상과 범위를 구체적으로 확인할 수 없습니다.
참고 자료
재산세는 지방세이며, 조세 자료에는 학교·종교단체 등의 부동산에 감면이 적용될 수 있다고 나옵니다. 다만 제공된 자료만으로는 구체적인 대상과 요건, 감면 범위를 확인할 수 없습니다.
0
 0
 총 개


