 추천 0
비추 0
 조회수 6599
최근 마이크론 주가는 AI 데이터센터가 끌어올린 고대역폭메모리(HBM)와 고부가 DRAM 수요 기대를 중심으로 재평가받고 있다. 마이크론 실적 개선 전망과 함께 월가의 목표주가 상향이 이어지는 배경도 메모리 시장이 단순한 재고 조정 국면을 넘어 수익성 회복 국면으로 향하고 있다는 판단에 있다.
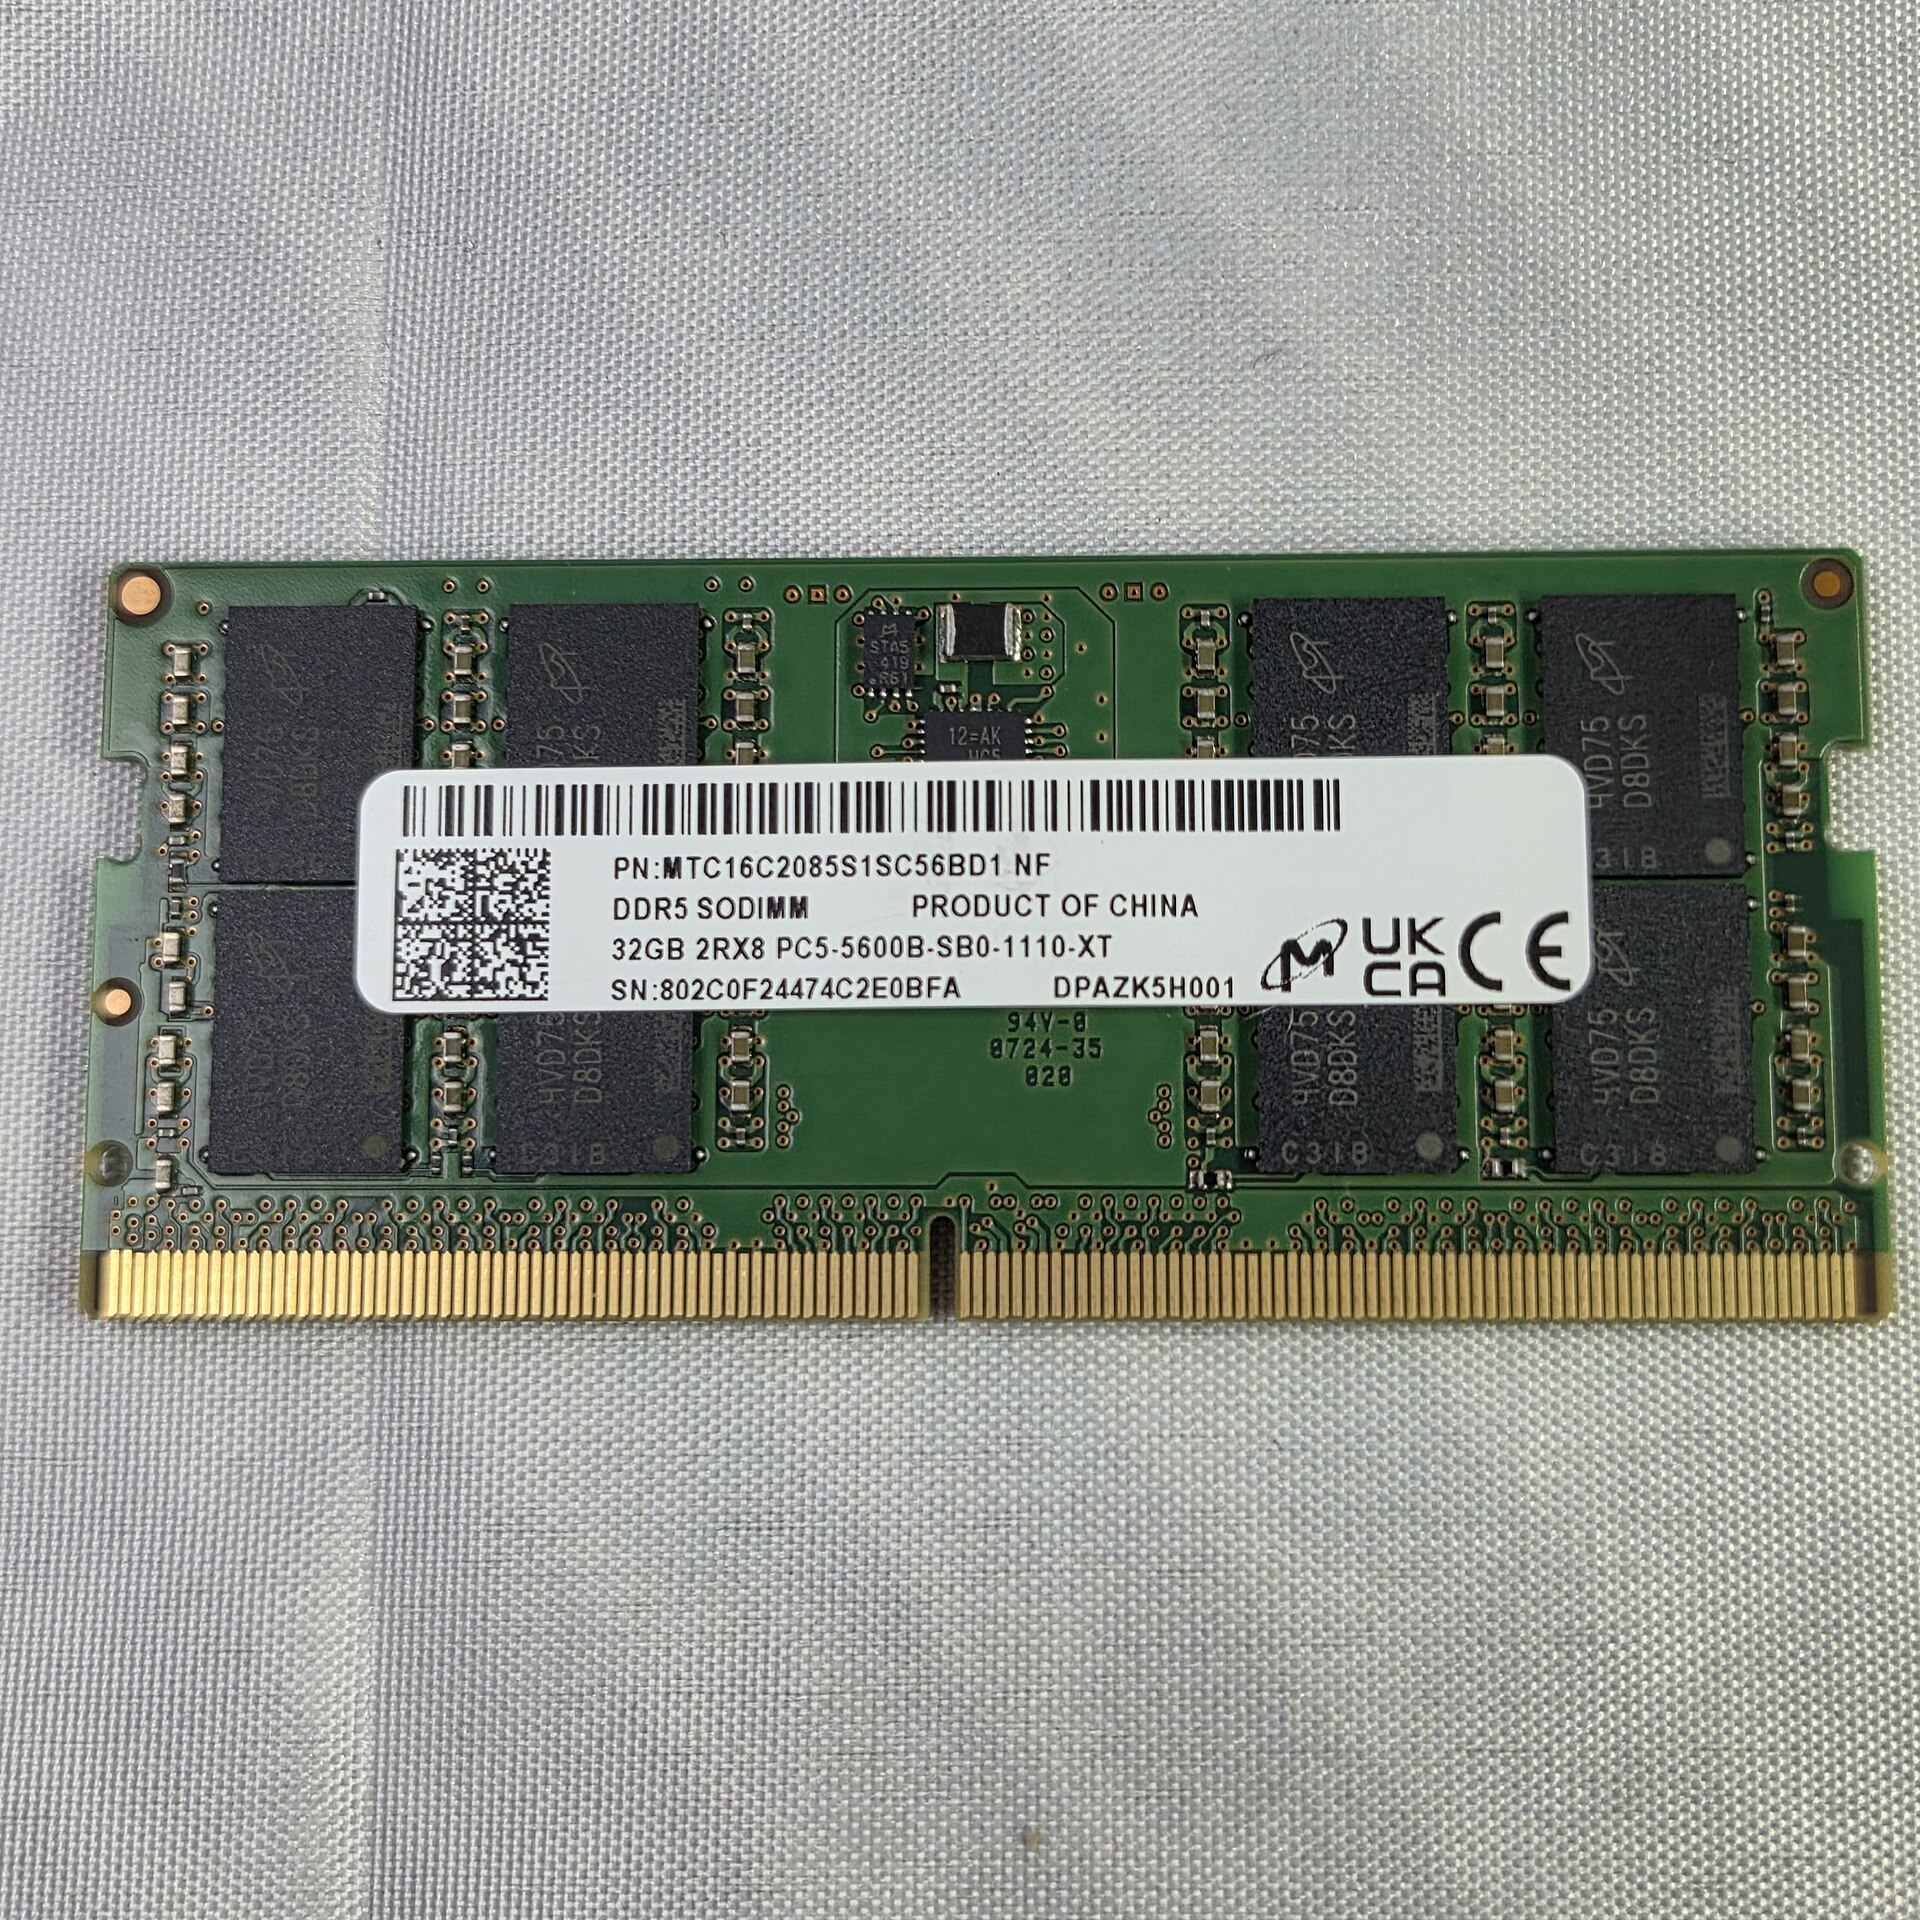
핵심은 서버용 메모리의 질적 변화다. AI 가속기에 붙는 HBM은 일반 DRAM보다 높은 가격과 기술력을 요구하고, 데이터센터용 고용량 DRAM도 수요가 늘어나는 흐름이다. 공급 확대가 단기간에 쉽지 않은 제품이라는 점에서 메모리 가격이 오르면 마이크론의 매출과 이익 추정치가 함께 높아질 수 있다.
마이크론 주가의 상승 여력은 이런 업황 기대가 실제 실적으로 이어지는지에 달렸다. 낙관론은 이미 밸류에이션에 일부 반영됐지만, HBM 출하 확대와 DRAM 가격 강세가 예상보다 오래 지속되면 추가 상향 근거가 생긴다. 반대로 AI 투자 속도가 둔화하거나 공급사들의 증설 경쟁이 빨라지면 메모리 가격 기대가 약해질 수 있다.
삼성전자와 SK하이닉스에는 마이크론의 강세가 대체로 업황 회복의 신호로 읽힌다. SK하이닉스는 HBM 경쟁력과 고객 공급 확대가, 삼성전자는 대규모 DRAM 생산 기반과 HBM 기술 추격·확대가 각각 주가 판단의 중심이 된다. 다만 HBM 시장에서는 세 회사가 같은 수요 증가를 나눠 갖는 경쟁 관계인 만큼, 마이크론의 공급 확대는 국내 업체의 점유율과 가격 협상력에는 변수다.
마이크론 강세의 중심에는 AI 데이터센터용 HBM·고부가 DRAM 수요와 메모리 가격 회복 기대가 있다. 국내에서는 SK하이닉스와 삼성전자도 업황 개선의 수혜를 받을 수 있지만, HBM 공급 경쟁이 치열해질수록 업체별 기술력과 출하 성과의 차이가 더 중요해진다.
0
 0
 총 개


