 추천 0
비추 0
 조회수 5966
마이크론 주가는 AI 데이터센터가 쓰는 HBM과 고부가 DRAM 수요 확대 기대를 타고 다시 주목받고 있다. 마이크론 실적의 핵심인 메모리 판매가 단순한 물량 회복을 넘어, 고성능 제품 중심으로 개선될 수 있다는 전망이 투자심리를 끌어올리는 흐름이다.
AI 서버는 일반 서버보다 더 많은 고대역폭 메모리와 DRAM을 필요로 한다. HBM은 AI 가속기에 붙어 대량의 데이터를 빠르게 처리하는 핵심 부품인 만큼, 공급 능력과 제품 경쟁력이 앞으로의 매출 성장성을 가르는 변수로 꼽힌다.
메모리 가격 흐름도 중요하다. 수요가 회복되는 구간에서 공급이 급격히 늘지 않으면 DRAM 가격과 수익성이 함께 개선될 여지가 생기며, 이는 마이크론 실적발표 때 시장이 매출뿐 아니라 제품별 수익성과 다음 분기 전망을 주시하는 이유다.
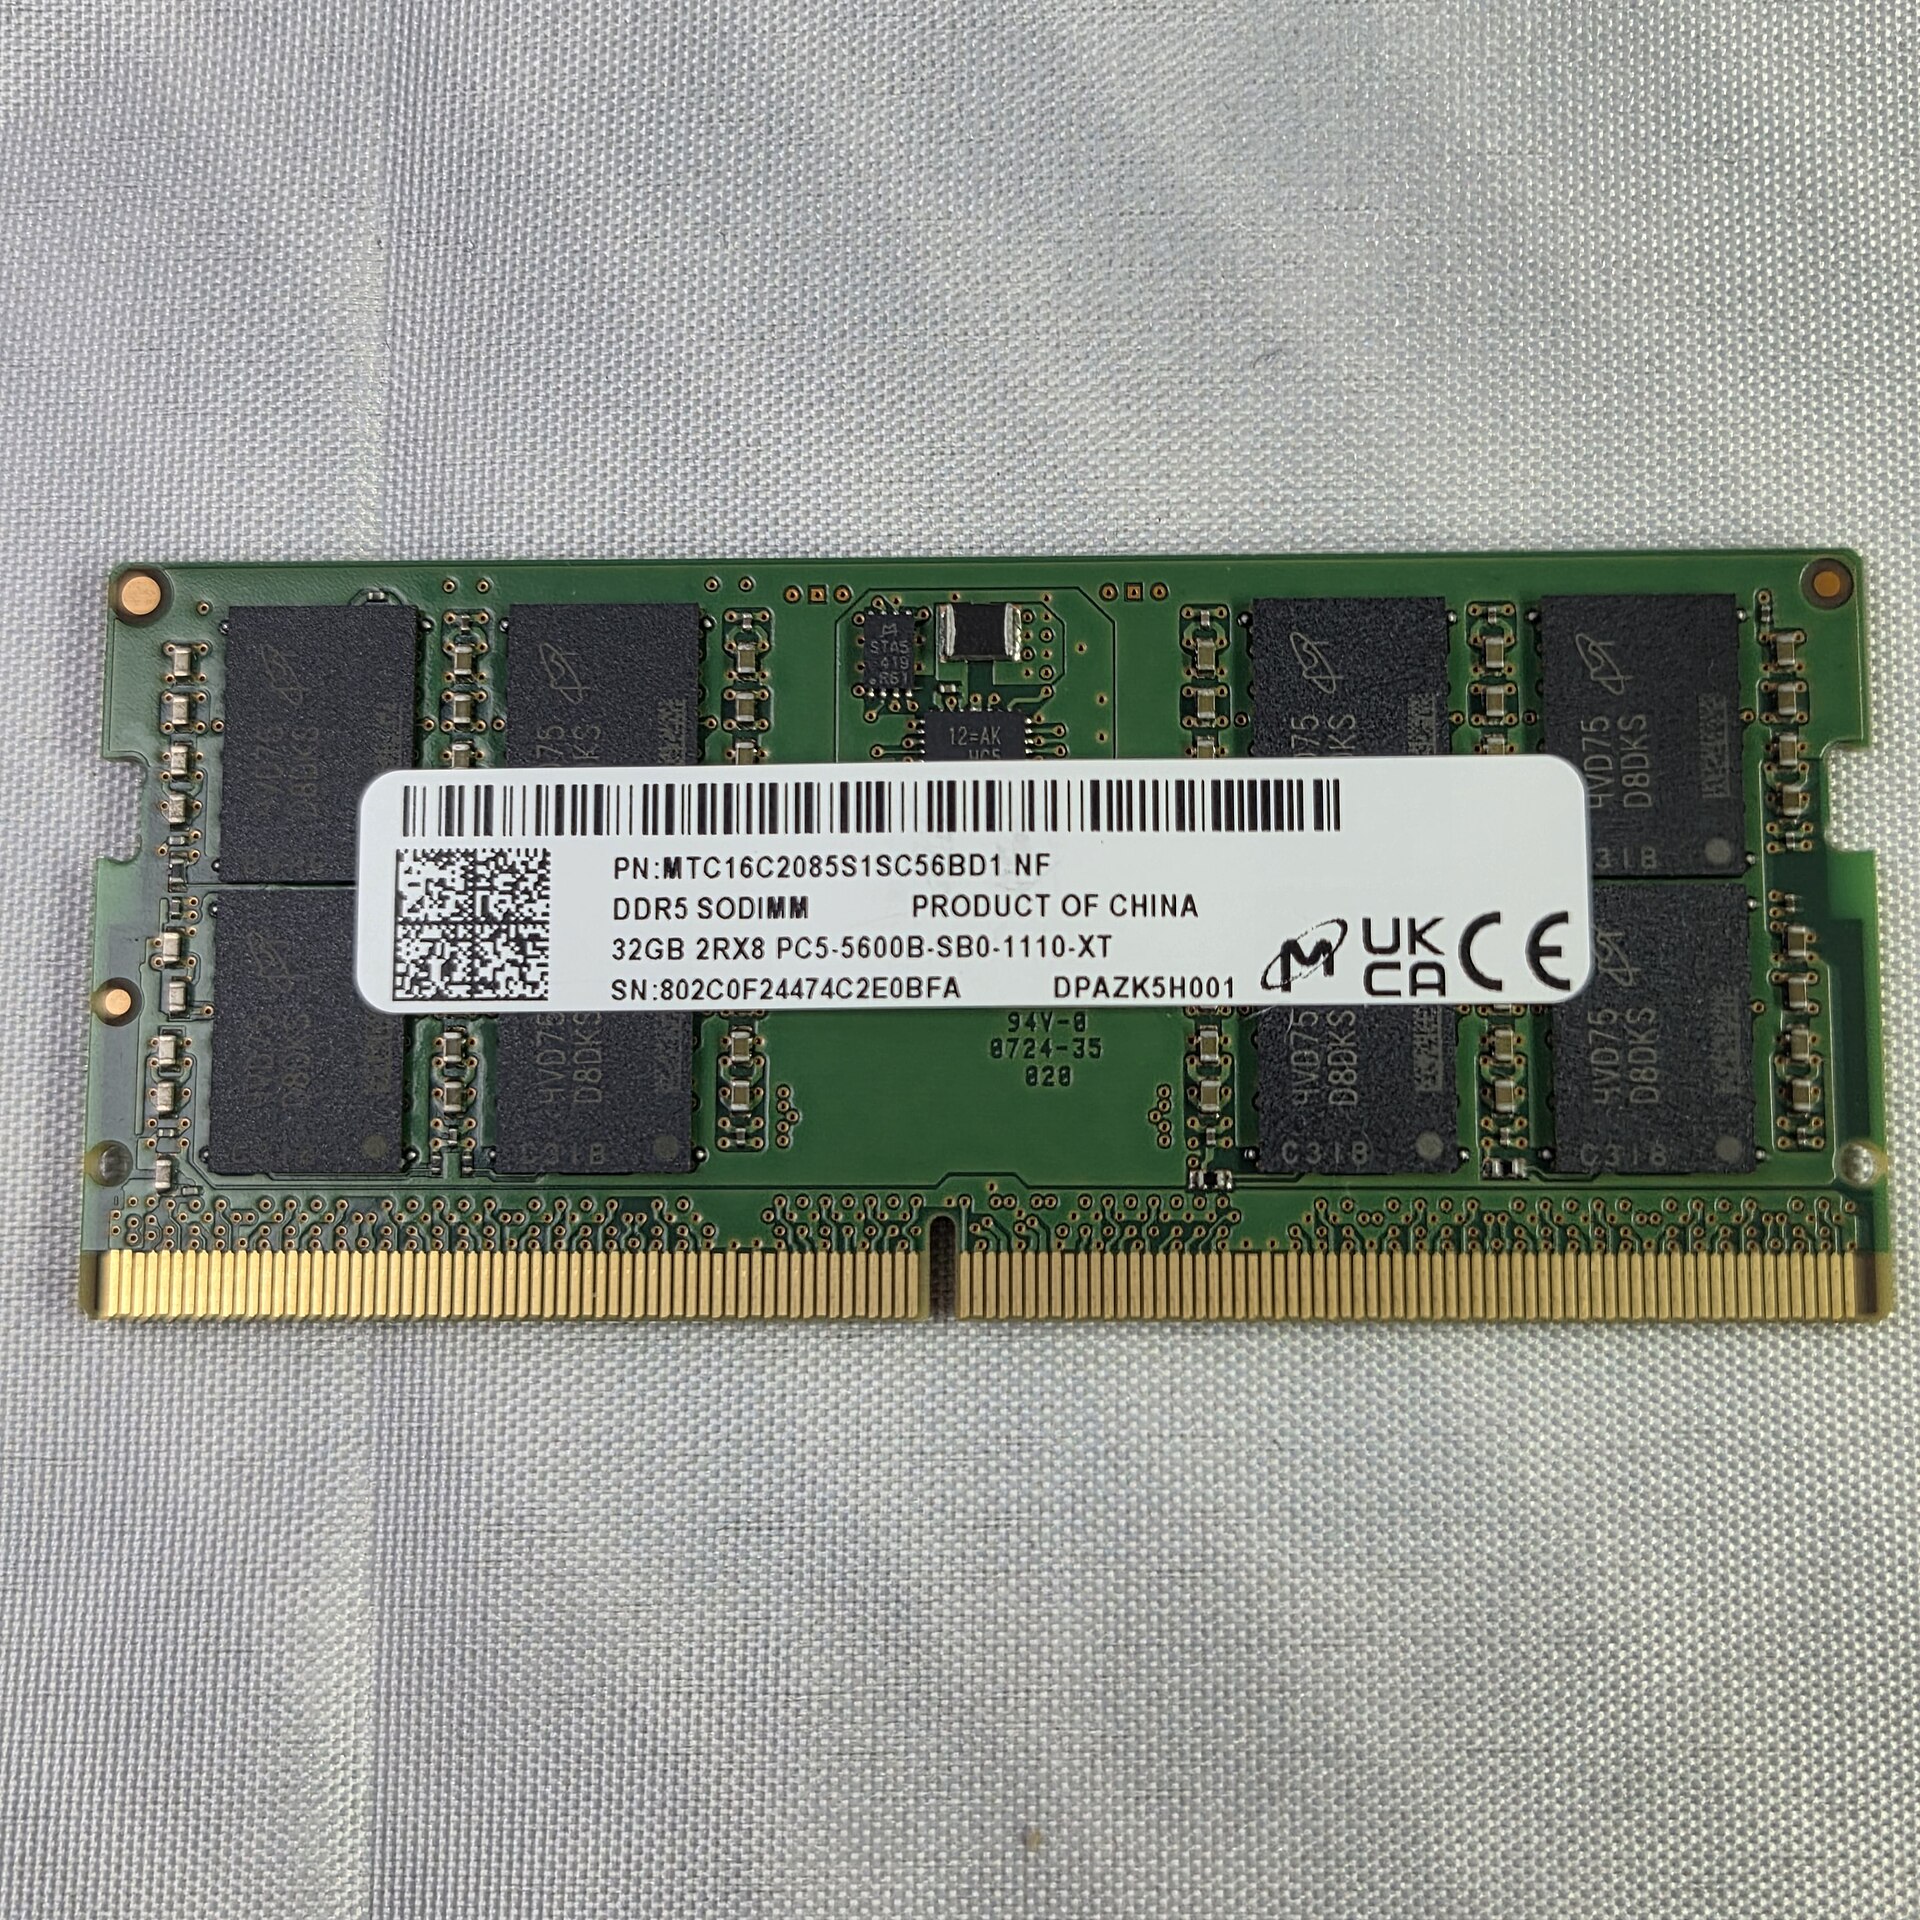
월가의 목표주가 상향이 이어지는 배경도 여기에 있다. AI용 메모리 비중이 높아질수록 범용 메모리 업황에만 좌우되던 평가 방식이 달라질 수 있다는 기대가 반영된다. 다만 주가가 미래 수요와 실적 개선을 상당 부분 먼저 반영했는지는 계속 점검해야 할 변수다.
마이크론의 움직임은 삼성전자와 SK하이닉스에도 연결된다. 세 회사 모두 HBM과 서버용 DRAM 경쟁에 참여하고 있어, 마이크론의 주문·가격 전망은 AI 메모리 시장 전반의 수요 강도를 가늠하는 신호가 될 수 있다. 다만 HBM 공급 확대 속도와 고객사 인증, 메모리 가격의 지속성에 따라 업체별 실적 차이는 커질 수 있다.
마이크론 주가가 주목받는 중심에는 AI 데이터센터의 HBM·고부가 DRAM 수요와 메모리 업황 회복 기대가 있다. 향후 상승 여력은 고성능 메모리 판매 확대가 실제 수익성 개선으로 이어지는지, 그리고 가격 회복과 공급 규율이 유지되는지에 달려 있다.
0
 0
 총 개


