 추천 0
비추 0
 조회수 6703
국세청은 증여세 제도와 신고에 관한 안내를 제공하고 있다. 증여와 관련해 신고 절차나 제도 내용을 확인하려는 경우, 국세청 안내와 국가법령정보센터의 관련 규정을 함께 살피는 방식이 공식 정보에 가장 가깝다.
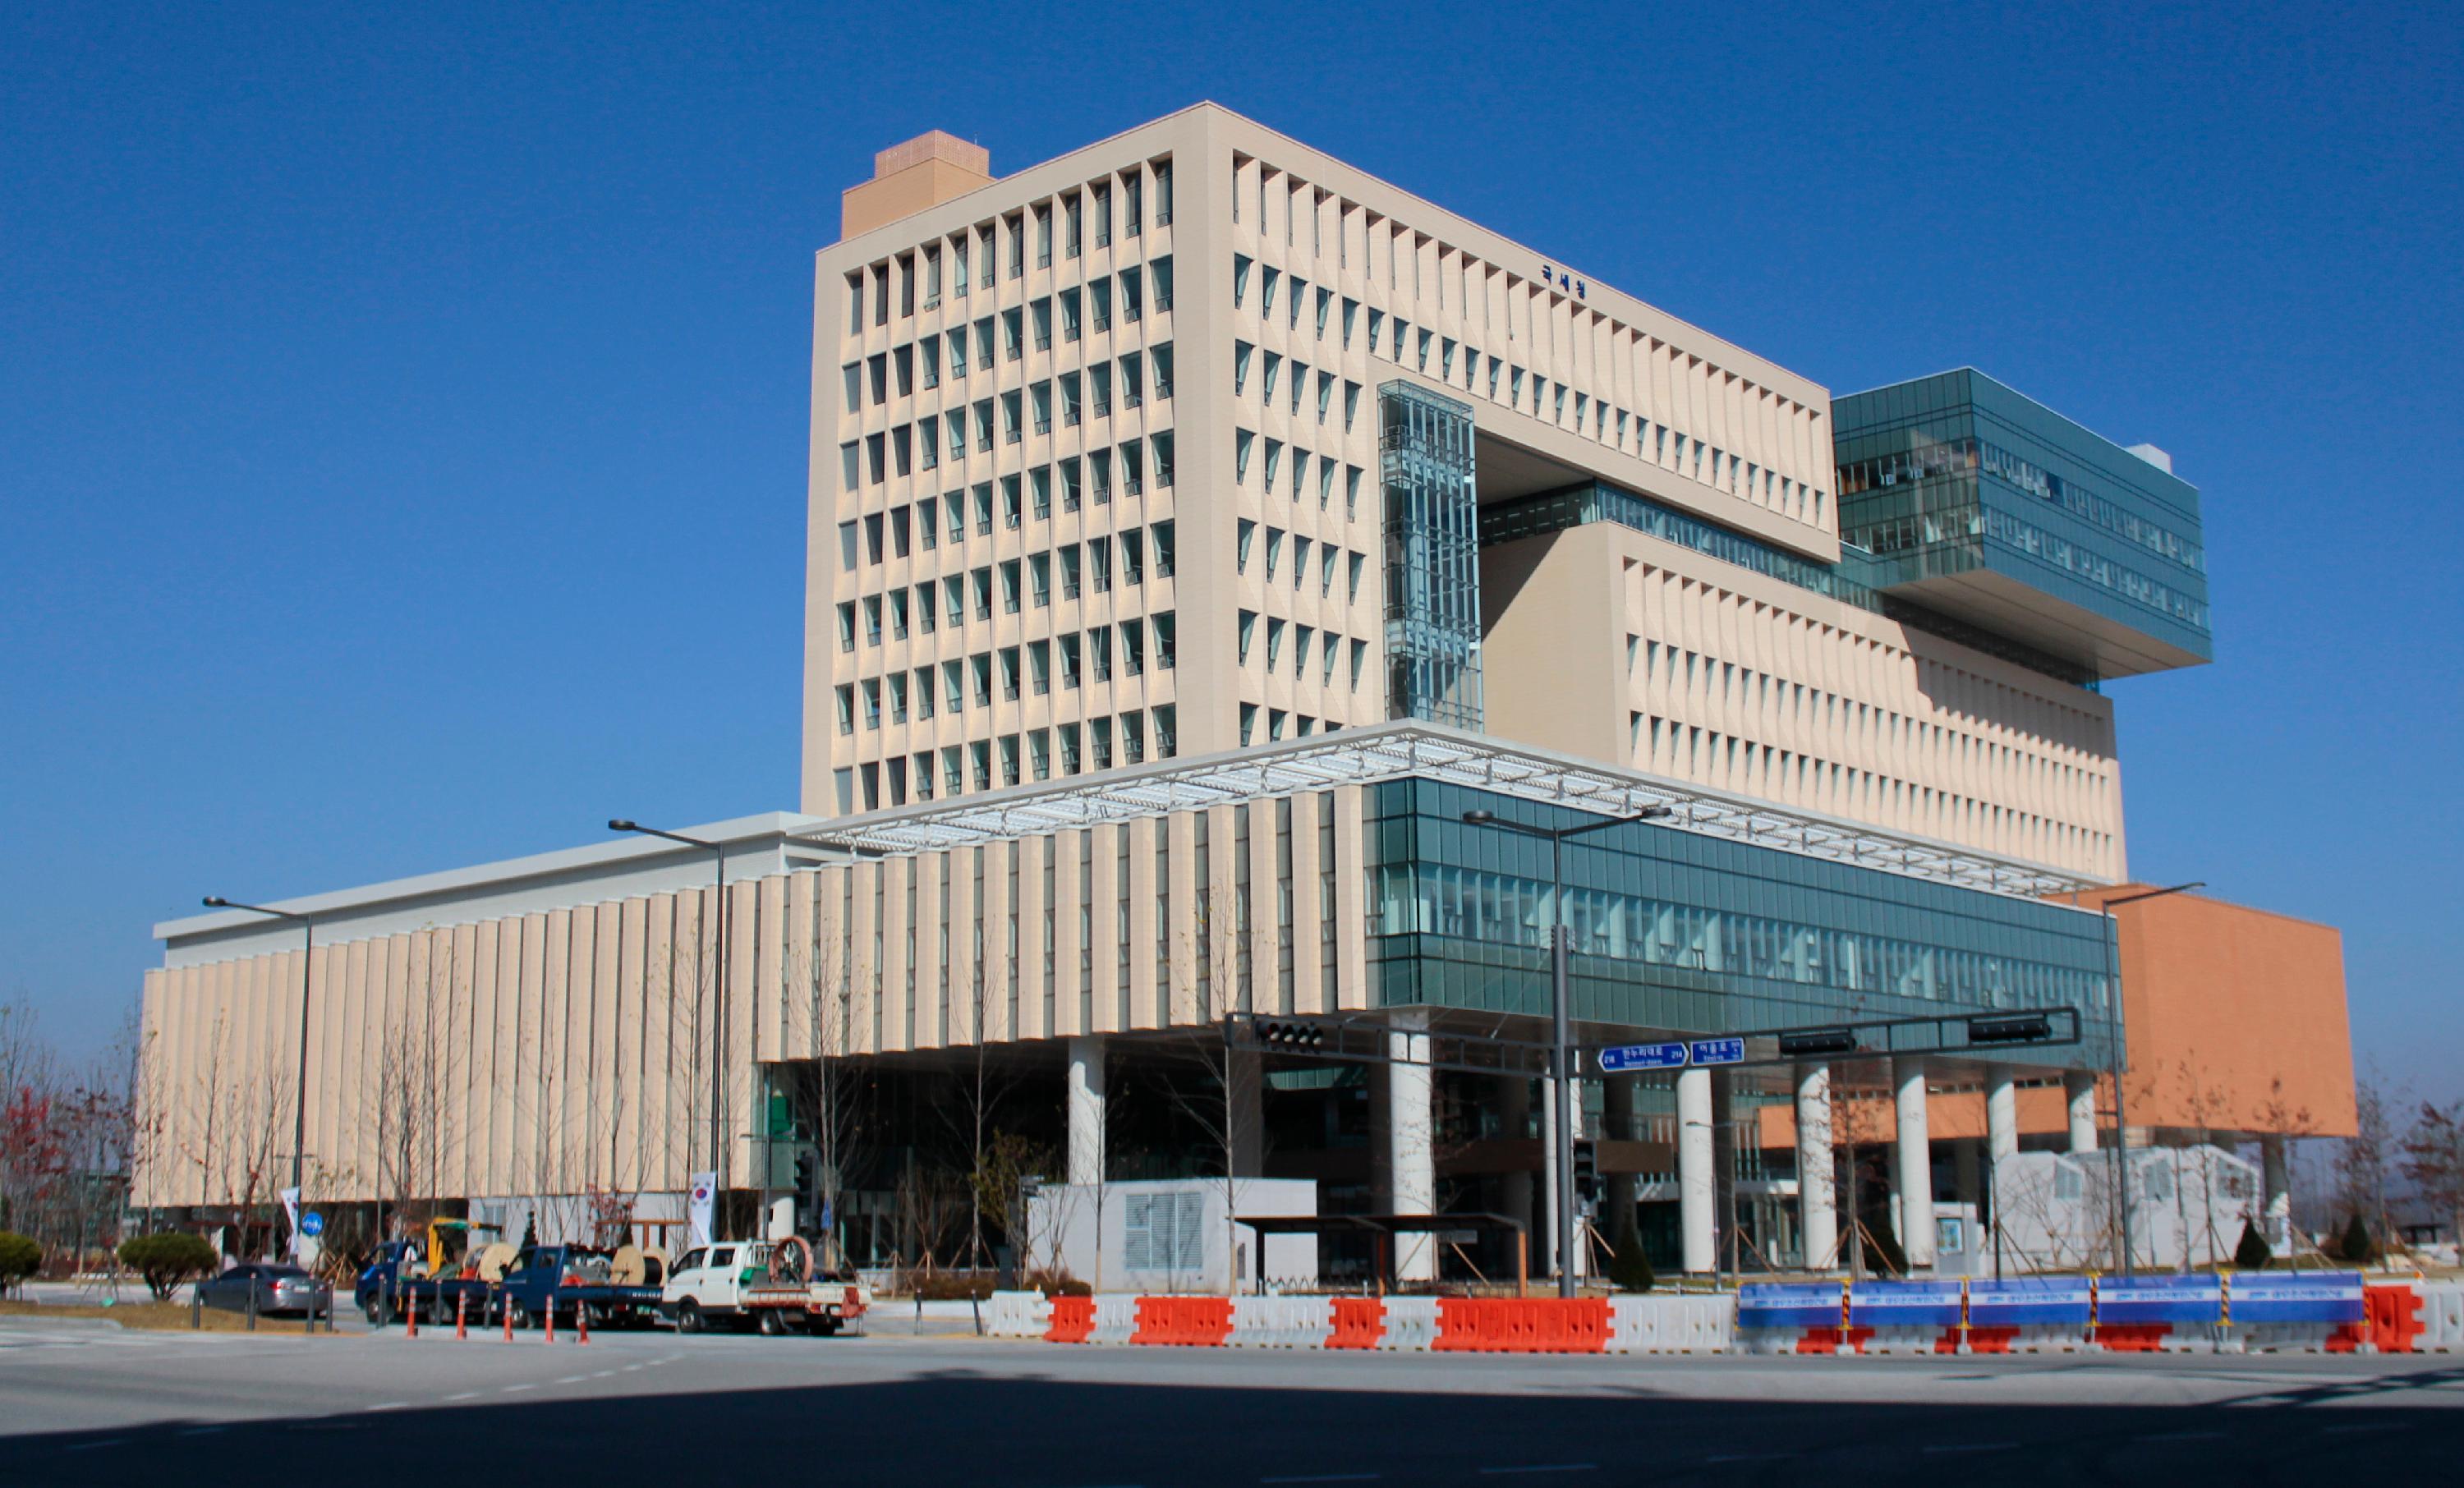
국세청에서는 증여세 제도와 신고 안내를 확인할 수 있다. 신고를 검토하는 사람은 제도 설명과 신고 관련 안내가 필요한 경우 국세청의 제공 자료를 우선 확인할 수 있다.
국가법령정보센터의 조세특례제한법에는 일정한 증여세 신고·납부 규정이 포함돼 있다. 따라서 개별 사안에 적용될 수 있는 법령상 규정은 해당 법령 본문에서 별도로 확인할 필요가 있다.
증여세 안내와 법령은 확인하는 목적이 다를 수 있다. 국세청 자료는 제도와 신고를 이해하는 데 활용할 수 있고, 국가법령정보센터 법령은 신고·납부와 관련한 규정의 근거를 확인하는 창구가 된다.
국세청 안내에 증여세 제도와 신고 관련 내용이 제공된다는 사실은 확인된다. 다만 제공된 자료만으로는 구체적인 신고 대상, 적용 요건, 금액 기준이나 개별 사례의 처리 방식까지는 확인되지 않는다.
조세특례제한법에 일정한 증여세 신고·납부 규정이 있다는 점도 확인된다. 그러나 제공된 정보만으로는 어떤 조항이 모든 증여 상황에 적용되는지, 특정 사례에 어떤 결과가 생기는지는 단정할 수 없다.
증여세와 관련된 정보를 찾을 때에는 먼저 국세청에서 제도 및 신고 안내의 해당 항목을 확인하고, 법적 근거가 필요한 내용은 국가법령정보센터의 조세특례제한법 본문에서 대조하는 것이 좋다. 두 자료는 같은 주제를 다루지만, 안내와 법령 규정이라는 역할이 구분된다.
검색량이 늘어난 구체적인 계기나 제도 변경 여부는 제공된 내용만으로는 확인되지 않는다. 확인된 범위에서는 국세청의 증여세 신고 안내와 조세특례제한법상의 관련 신고·납부 규정이 공식 확인 대상이다.
0
 0
 총 개


