 추천 59
비추 1
 조회수 8216
최태원 9440억원 재산분할금이 관심을 받는 이유는, 재산분할금 지급 재원을 마련하는 과정에서 SK㈜ 지분 매각이 필요할지와 SK 주가에 미칠 영향이 함께 거론됐기 때문이다. 현재 공개된 기사 내용만 보면 SK㈜ 지분을 반드시 팔아야 한다고 단정하기는 어렵다. SK실트론 지분 매각 대금이 다른 재원 가능성으로 제시됐기 때문이다.
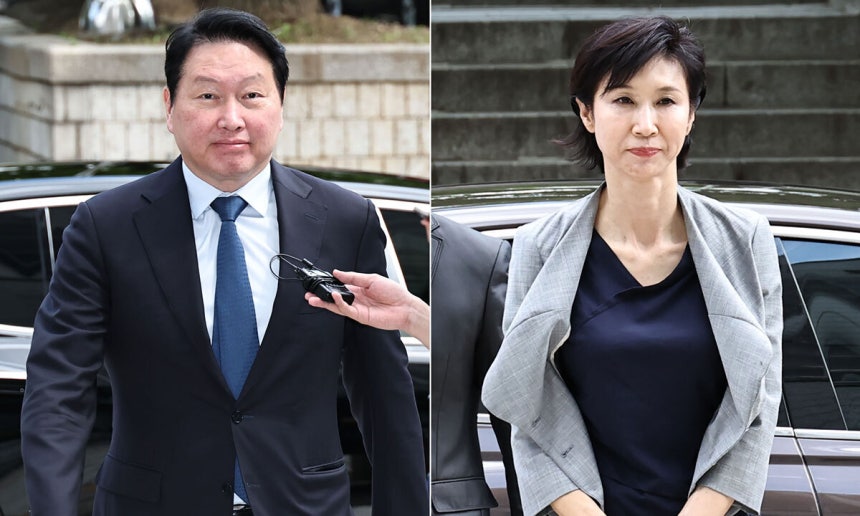
재산분할 소송의 파기환송심과 재상고 결정이 자금 마련 방식에 대한 관심으로 이어졌다.
SK㈜는 SK실트론 주식 4732만주를 두산에 2조3000억원에 매각하기로 했다. 증권가에서는 이 거래 가격을 적용할 경우, SK실트론 매각이 9440억원 재산분할금의 상당 부분을 마련할 수 있는 변수라는 분석이 나왔다.
다만 SK실트론 지분은 최 회장 개인 지분이 아니라 SK㈜가 보유한 자산으로 보도됐다. 매각 대금이 최 회장의 재산분할금 지급에 어떤 구체적 방식으로 연결될지는 공개된 내용만으로는 확인되지 않는다. 기사에서 말한 ‘가능성’은 SK㈜ 지분을 대규모로 처분해야 하는 부담을 줄일 수 있다는 분석의 맥락으로 이해할 수 있다.
최 회장은 SK㈜ 지분 17.9%를 보유한 것으로 언급된다. 지주회사 최대주주의 대규모 지분 매각 가능성이 제기되면 시장에서는 매도 물량 증가와 주가 하락 가능성을 우려할 수 있다.
하나증권은 SK실트론 매각을 감안하면 최 회장이 보유한 SK㈜ 주식을 처분하지 않을 가능성이 있다고 봤다. 이 분석은 SK㈜ 목표주가를 기존 56만원에서 77만원으로 높인 배경 중 하나로 제시됐다. 다만 목표주가 상향의 주된 근거로는 SK하이닉스와 SK이노베이션의 실적 개선도 함께 언급됐다.
9440억원 재산분할금은 현금 지급 판단과 재상고 결정으로 인해 최태원 회장의 자금 조달 방식이 쟁점이 된 사안이다. SK실트론 매각은 SK㈜ 지분 대량 매각 우려를 낮출 수 있는 변수로 분석됐지만, 실제 지급 재원으로 연결되는 구체적 방식은 공개된 내용만으로 확인되지 않는다.
59
 1
 총 개


