


최근 ‘5대 은행 1년 예금 3년 예금 금리 역전 원인 대출 규제’가 주목받는 건, 오래 맡길수록 금리가 높다는 예금의 일반적인 구조가 뒤집혔기 때문이다. KB국민·신한·하나·우리·NH농협은행에서 1년 또는 3개월짜리 예금 금리가 3년 만기보다 높은 사례가 확인됐다.
핵심 내용
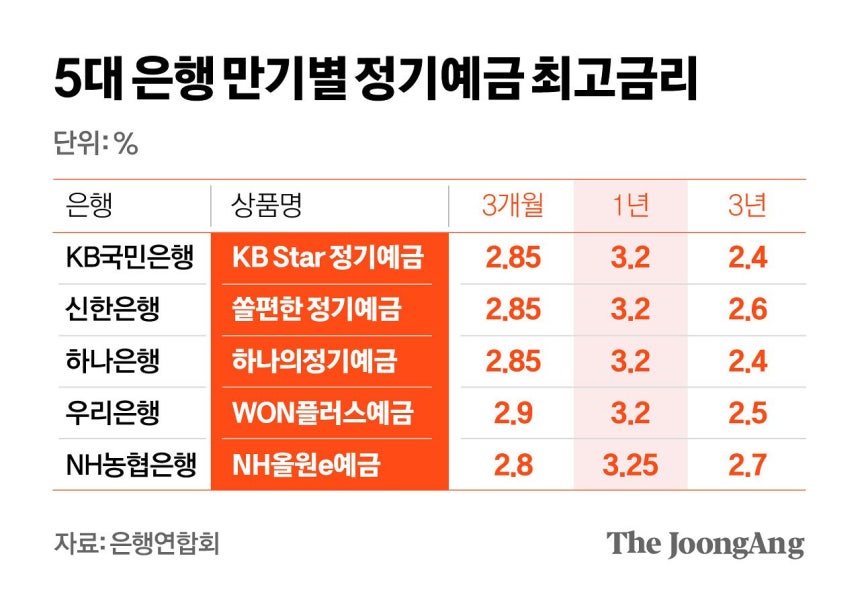
- 5대 은행의 주요 정기예금은 1년 만기 최고금리가 3년 만기보다 높은 흐름을 보였다.
- KB국민은행 ‘KB Star 정기예금’은 1년 만기 최고 연 3.20%, 3년 만기 연 2.40%로 제시됐다.
- 신한은행 ‘쏠편한 정기예금’도 1년 만기 최고 연 3.20%, 3년 만기 연 2.60%로 차이가 났다.
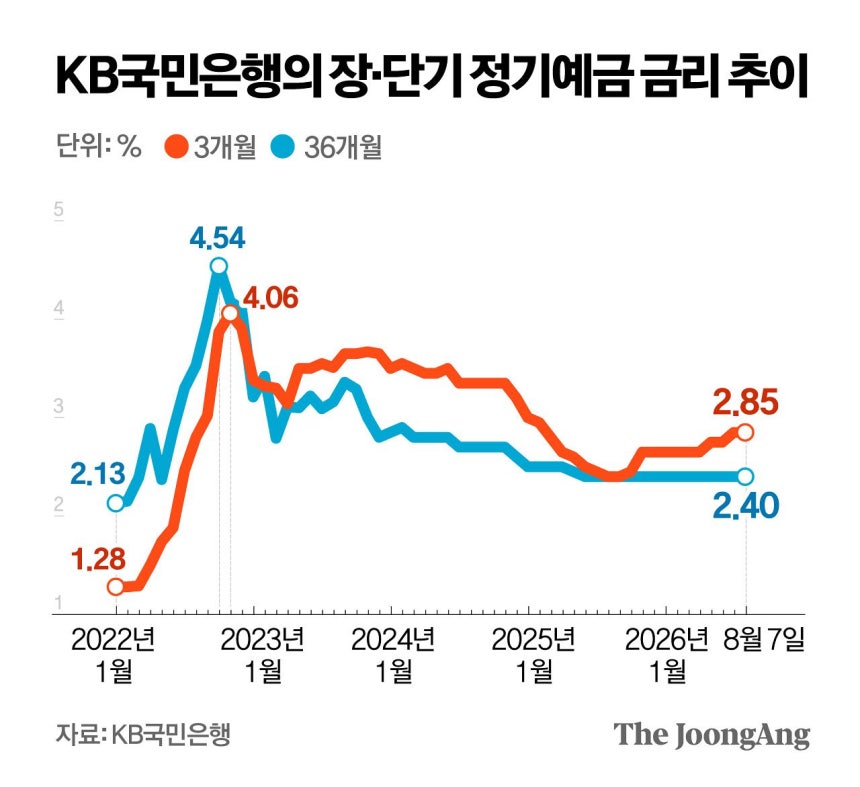
- 3개월과 3년을 비교한 사례도 있다. KB국민은행은 3개월 연 2.85%, 3년 연 2.40%였고, 우리은행은 3개월 연 2.90%, 3년 연 2.50%였다.
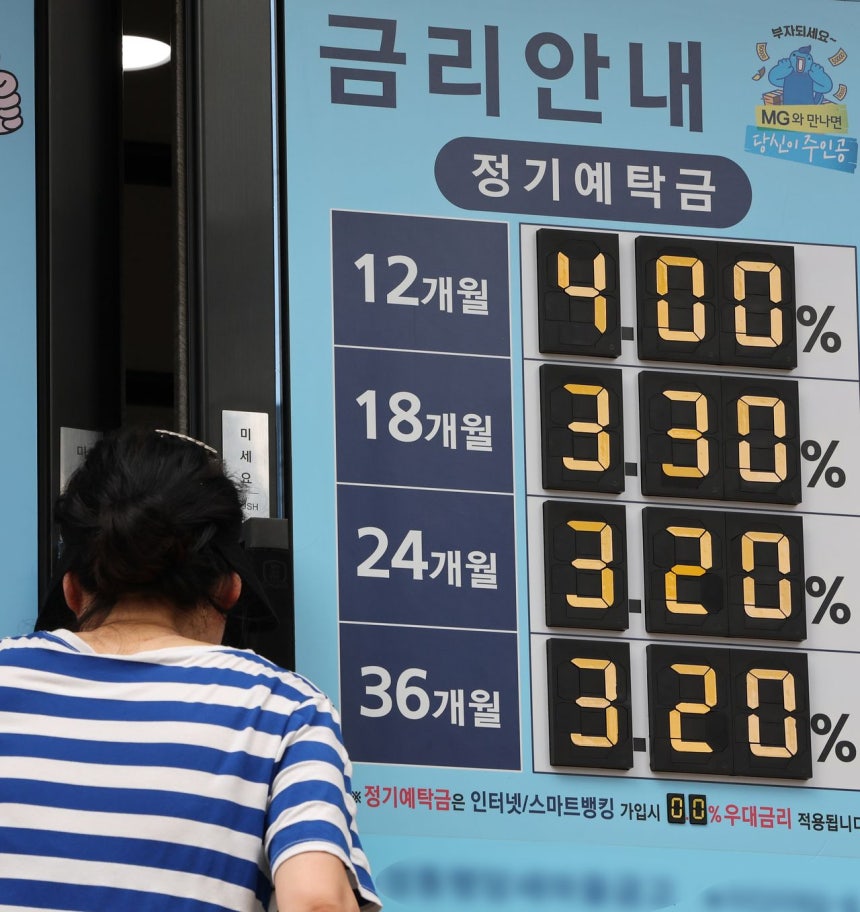
예금 안내문에 적힌 금리만 보면 장기 상품이 더 유리해 보일 수 있지만, 이번에는 만기별 최고금리를 직접 비교해야 하는 상황이다. 같은 은행의 상품이라도 1년·3년, 혹은 3개월·3년의 금리가 다르게 책정됐다.
대출 규제가 장기 예금 부담으로 연결된 배경
통상 은행은 장기 예금을 많이 확보하면 안정적으로 자금을 운용할 수 있어 더 높은 금리를 주는 방식이 일반적이다. 하지만 기사에서 언급된 최근 흐름은 반대다.
가계대출 총량 규제로 은행의 대출 운용이 제한되면서, 장기간 맡긴 예금을 많이 받는 일이 은행에는 부담이 될 수 있다는 분석이 나왔다. 대출로 운용할 곳이 제한된 상태에서 장기 자금까지 늘어나면 자금 운용의 부담이 커질 수 있기 때문이다. 은행들이 단기 유동성 비율과 예대율 같은 규제 지표를 관리하기 위해 1년 단위 자금에 더 집중한다는 해석도 제시됐다.
예금자에게는 ‘만기 선택’이 더 중요해진 상황
단기 예금 선호에는 금리뿐 아니라 자금 활용 계획도 영향을 준다. 기사 속 예금자는 3년 예금 재가입 대신 3개월 상품을 택했는데, 더 높은 금리와 함께 주식 투자 기회를 놓치지 않으려는 판단도 이유로 들었다.
다만 단기 예금이 항상 더 유리하다고 단정할 수는 없다. 현재 확인된 사실은 주요 은행에서 장기·단기 금리 역전이 나타났다는 점이다. 가입 전에는 원하는 만기와 해당 상품의 최고금리를 각각 확인하는 것이 필요하다.

 총 개


