


이번 미국 CPI 발표는 물가가 연준의 추가 금리 인상을 다시 자극할지 가늠하는 지표였다. 7월 CPI가 시장 예상에 부합하고 근원 물가도 예상 범위를 벗어나지 않으면서, 금융시장은 당장 금리 인상 압력이 커지지는 않았다고 해석했다. 이에 9월 FOMC에서 금리를 동결할 수 있다는 기대가 이전보다 커졌다.
핵심 내용
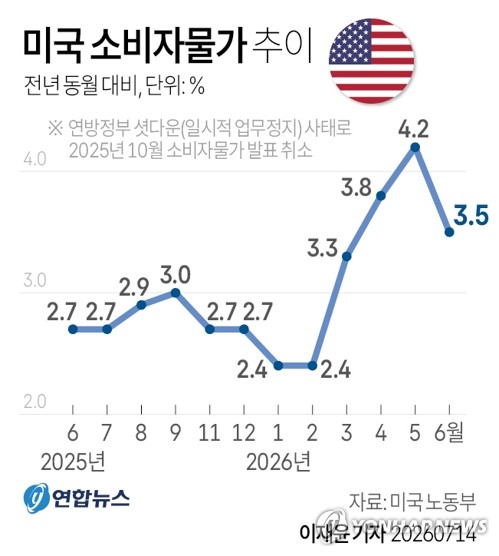
- 미국 노동부는 12일(현지시간) 7월 CPI가 전월 대비 0.1%, 전년 동월 대비 3.4% 올랐다고 발표했다. 전년 대비 상승률은 6월의 3.5%보다 낮아졌다.
- 식품·에너지를 뺀 근원 CPI는 전월 대비 0.2%, 전년 대비 2.5% 상승했다. 두 수치 모두 시장 예상 범위에 부합한 것으로 전해졌다.
- 시장이 특히 본 부분은 주거비다. 주거비 상승률이 전월 대비 0.1%에 그쳐, 물가 하락을 더디게 만들던 항목의 부담이 다소 완화됐다는 평가가 나왔다.
- 앞서 7월 비농업 고용이 전월보다 2만3천명 줄어든 점도 금리 인상 경계를 낮춘 배경이다. 고용 부진에 이어 물가가 예상 밖으로 높지 않았다는 흐름이 이어진 셈이다.
뉴욕증시와 9월 FOMC 반응은
CPI 발표 전부터 뉴욕증시는 고용 부진을 추가 긴축 가능성 완화 신호로 받아들인 바 있다. 이후 CPI도 예상에 부합하자 시장은 ‘추가 인상을 압박할 정도의 물가 서프라이즈는 없었다’는 쪽으로 반응했다.
다만 제공된 내용만으로는 CPI 발표 직후 뉴욕증시 3대 지수의 구체적인 등락률과 각 지수별 움직임은 확인되지 않는다. 별도 보도에서는 CPI 발표 전후 시장이 안도했고, 뉴욕증시가 반등 흐름을 보였다는 맥락이 제시됐다.
9월 FOMC를 앞둔 금리 전망도 동결 쪽에 힘이 실렸다. CPI 발표 전 CME 페드워치 기준으로 9월 금리 동결 확률은 52.2%, 인상 확률은 47.8%로 팽팽했다. 이번 물가 수치가 예상에 맞으면서 동결 기대를 뒷받침하는 재료가 됐다는 해석이다.
아직 남은 변수
물가 부담이 완전히 사라진 것은 아니다. 호르무즈 해협을 둘러싼 긴장과 국제유가 상승 가능성은 향후 물가 재상승 요인으로 거론된다. 7월 수치가 안도감을 줬더라도, 연준의 실제 판단은 이후 발표될 8월 물가 지표와 유가 흐름까지 함께 봐야 한다는 점이 이번 반응의 핵심이다.

 총 개


