


미국 양자컴퓨팅 기업 아이온큐가 반도체 파운드리 기업 스카이워터 테크놀로지를 인수하며 자체 공급망 강화에 나섰습니다. 이번 인수는 양자컴퓨터 하드웨어 제조의 효율성을 높이고 생산 비용을 절감하기 위한 전략적 선택입니다. 첫 연간 매출 1억 달러 돌파 소식과 맞물려 시장의 큰 관심을 받고 있습니다.
핵심 내용
아이온큐는 스카이워터를 18억 달러에 인수하는 계약을 체결했습니다. 거래는 현금과 주식을 혼합한 방식으로 진행되며, 스카이워터 주주들은 주식 1주당 현금 15달러와 아이온큐 주식 20달러 어치를 받게 됩니다. 스카이워터는 미국 내에서 양자컴퓨팅, 국방, 항공 분야의 칩을 생산하는 반도체 파운드리 기업으로, 자체 브랜드 제품 없이 위탁 생산을 전문으로 합니다.
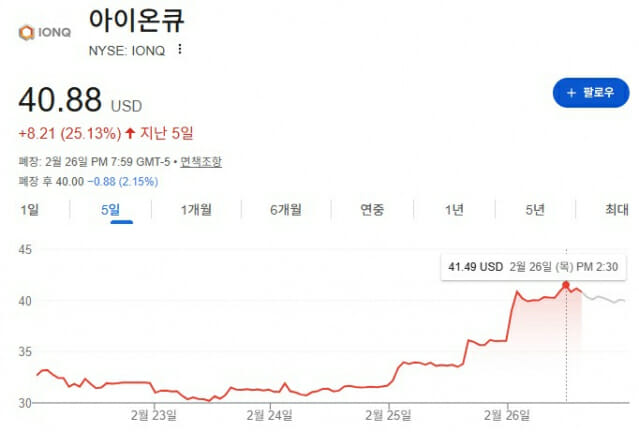 아이온큐의 최근 실적 발표와 주가 추이 흐름.
수직통합 플랫폼 구축과 공급망 통제
이번 인수의 핵심은 양자컴퓨팅 하드웨어 공급망을 자체적으로 통제하는 데 있습니다.제조 일정 단축 및 생산 비용 절감반도체 기반 양자컴퓨터 로드맵 강화외부 의존도를 낮춘 수직통합형 양자 플랫폼 기업 구축
아이온큐 경영진은 이번 합병을 "양자 분야의 엔비디아가 되기 위한 노력"으로 정의했습니다. 미국 내 반도체 제조와 양자 기술을 장려하는 정부 기조도 합병의 배경으로 작용했습니다. 합병 후에도 스카이워터는 독립 자회사로 운영되며 중립 파운드리 역할을 유지합니다.
재무적 영향과 실적 추이
대규모 인수 발표와 함께 아이온큐는 개선된 실적을 공개했습니다.연간 매출: 전년 대비 202% 증가한 1억 3,000만 달러로 첫 1억 달러 돌파4분기 매출: 전년 동기 대비 429% 늘어난 6,190만 달러재무 여력: 연말 기준 현금 및 투자자산 33억 달러 보유
연간 5억 1,040만 달러의 순손실을 기록했으나, 보유한 현금 자산이 33억 달러에 달해 인수 비용을 감당할 재무적 여력은 충분한 상태입니다. 매출의 60% 이상이 상업 고객에게서 발생하고 해외 매출 비중이 30%를 넘어서는 등 수익 구조도 점차 안정화되고 있습니다.

 총 개


